Financiar un coche no es complicado, pero llegar sin los papeles necesarios puede retrasar la operación días o incluso semanas. Esta guía recoge, punto por punto, todo lo que cualquier entidad financiera o concesionario te va a exigir antes de darte el visto bueno, para que vayas preparado y evites idas y venidas innecesarias.
¿Qué requisitos piden para financiar un coche?
Para financiar un coche en España necesitas, como mínimo: ser mayor de edad, tener residencia legal en el país, demostrar ingresos suficientes y estables, y no aparecer en ficheros de morosos como ASNEF o RAI. Sin estos cuatro pilares, la aprobación es muy difícil con independencia de la entidad a la que acudas.
Más allá de estos mínimos, cada banco o financiera aplica sus propios criterios de riesgo. Lo que sí es transversal es que el análisis se centra en dos preguntas: ¿puedes pagar la cuota mensual con comodidad? ¿Tienes un historial crediticio limpio? Si la respuesta a las dos es sí, el proceso suele ir rodado.
Regla práctica: la mayoría de entidades recomiendan que la cuota mensual del préstamo no supere el 30-35% de tus ingresos netos. Si ganas 1.500 € netos al mes, lo cómodo es no comprometerse con cuotas de más de 450-500 €.
¿Qué documentación tienes que presentar?
Los documentos que te pedirán son los mismos tanto si vas a un banco como si financias directamente con el concesionario. Tenerlos a mano el día de la solicitud acelera mucho la respuesta. Aquí tienes el listado completo:
DNI o NIE en vigor (imprescindible; si está caducado, renuévalo antes).
Últimas 3 nóminas o, si eres autónomo, la declaración de la Renta y los últimos trimestres del IVA/IRPF.
Contrato de trabajo o documentación que acredite tu actividad económica.
Extracto bancario de los últimos 3-6 meses para que la entidad vea tus movimientos habituales.
Declaración de la Renta del último ejercicio (no siempre obligatoria, pero agiliza el análisis).
Justificante de domicilio (recibo de suministro o empadronamiento reciente).
Si el vehículo que compras es de segunda mano, también necesitarás el permiso de circulación actual, el informe de la DGT y, en algunos casos, una tasación. En nuestra sección de coches de segunda mano en Lleida y Mollerussa te explicamos cómo funciona el proceso de compraventa y qué gestiones hacemos desde el concesionario.
El tipo de contrato laboral importa (pero no tanto como crees)
Tener un contrato indefinido facilita la aprobación, pero no es un requisito absoluto. Muchas financieras aprueban operaciones con contratos temporales si los ingresos son estables y la antigüedad es razonable. Lo que sí marca la diferencia es cuánto tiempo llevas en el empleo actual: menos de 6 meses suele generar cautela; más de un año genera confianza.
Contrato indefinido
Perfil más favorecido por las entidades. La aprobación es más rápida y suelen ofrecer mejores condiciones de tipo de interés. Cuanta más antigüedad, mejor posición negociadora.
Contrato temporal o autónomo
Aprobación posible, pero con más escrutinio. Ayuda mucho presentar extractos que demuestren ingresos regulares y un buen historial de pagos. Ofrecer una entrada mayor también reduce el riesgo percibido.
¿Cuánto tardan en aprobar la financiación?
Cuando la documentación está completa y el perfil es solvente, las financieras de marca y muchos bancos dan una respuesta en 24-48 horas. Las operaciones más complejas (autónomos, contratos temporales, importes altos) pueden tardar entre 3 y 5 días hábiles. Lo que más retrasa el proceso no es la entidad, sino recibir los documentos incompletos por parte del comprador.
Si financias a través del propio concesionario, el trámite suele ser más ágil porque la financiera ya conoce el vehículo y el vendedor actúa de intermediario con la documentación. Con una entidad bancaria propia, el proceso es independiente y puede añadir pasos.
¿Se puede financiar un coche sin nómina fija?
Sí, es posible financiar un coche sin nómina fija, aunque las opciones se reducen. Autónomos con declaraciones de IRPF que reflejen ingresos estables, pensionistas con la carta de pago de la Seguridad Social o personas con ingresos por alquiler pueden acceder a financiación presentando esa documentación como sustituto de la nómina.
Lo que sí cierra prácticamente todas las puertas es no poder demostrar ningún ingreso regular. En ese caso, una opción es buscar un avalista solvente que responda del préstamo. Eso sí, el avalista asume la misma responsabilidad legal que el titular, así que es una decisión que debe tomarse con calma.
Importante: aparecer en ASNEF o RAI no implica automáticamente el rechazo, pero sí lo complica. Algunas entidades especializadas ofrecen financiación con estas circunstancias, aunque a tipos de interés más altos. Si estás en esa situación, lo más sensato es saldar la deuda antes de solicitar el préstamo del vehículo.
¿Qué fórmulas de financiación existen y cuál conviene?
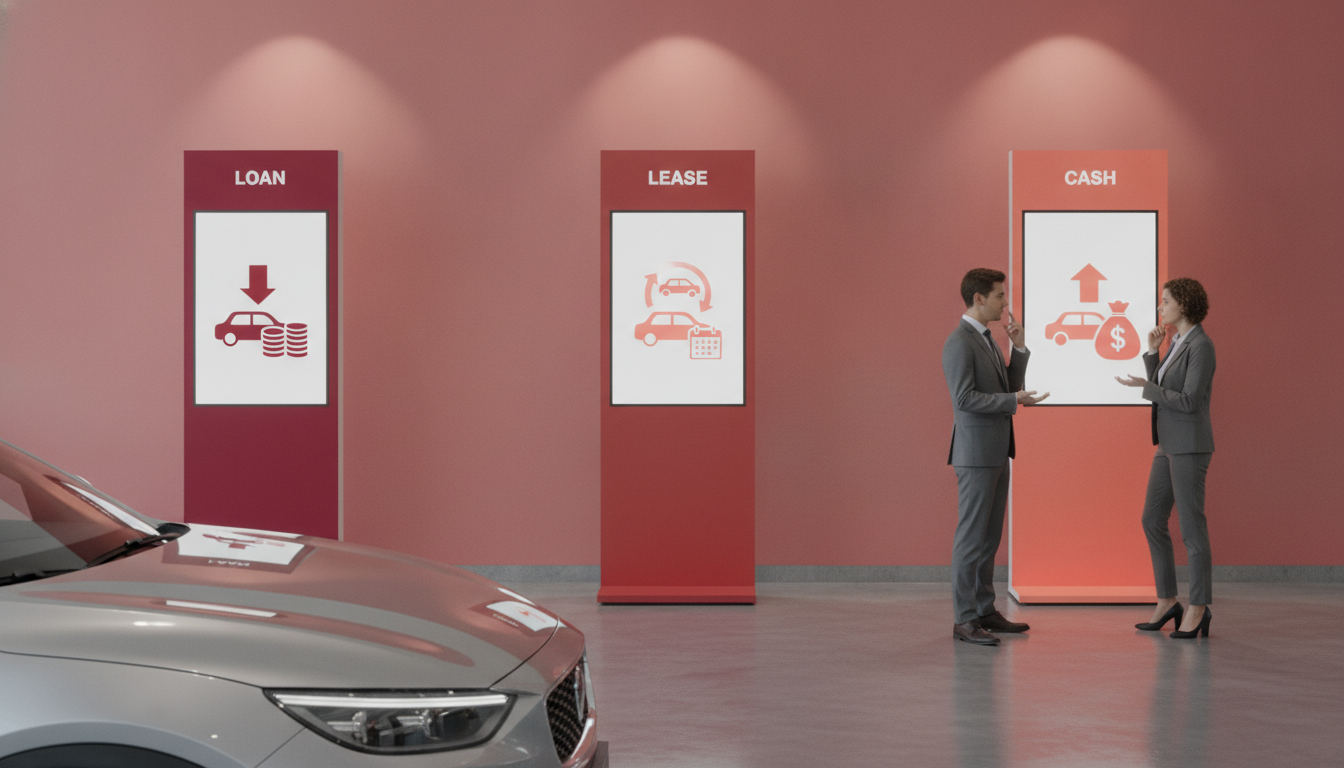
Hay tres grandes vías para financiar un coche: el préstamo personal bancario, la financiación directa del concesionario o la marca, y el leasing o renting. Cada una tiene ventajas distintas según tu situación. Aquí va la comparativa sin rodeos:
Fórmula
Para quién encaja mejor
Ventaja principal
Inconveniente habitual
Préstamo bancario personal
Quién ya tiene relación con su banco y quiere negociar
Puede ofrecer tipo de interés bajo si tienes buen historial
Más papeleo y tiempo de gestión
Financiación del concesionario
Comprador que quiere agilidad y condiciones promocionales
Tramitación rápida; a menudo con campañas al 0%
Puede incluir condiciones vinculadas (seguro, mantenimiento)
Leasing / renting
Autónomos y empresas que quieren deducir el gasto
Cuota fija todo incluido; ventajas fiscales
El vehículo no es tuyo hasta el final (en leasing) o nunca (renting)
Fíjate siempre en la TAE (Tasa Anual Equivalente), no solo en el TIN. La TAE incluye comisiones y gastos asociados, y es el único dato que permite comparar dos ofertas de financiación en igualdad de condiciones.
Consejos para que aprueben tu financiación sin complicaciones
Más allá de cumplir los requisitos mínimos, hay cosas concretas que puedes hacer para mejorar tu posición antes de solicitar el préstamo:
Comprueba tu situación en ficheros de morosos antes de pedir la financiación. Puedes consultar ASNEF de forma gratuita una vez al año según lo establece la Agencia Española de Protección de Datos.
Da una entrada si puedes. Financiar el 80% del valor del coche en vez del 100% reduce la cuota y transmite solvencia a la entidad.
No pidas más de lo que necesitas. Cuanto menor sea el importe solicitado respecto a tus ingresos, menor el riesgo percibido.
Evita solicitar varios créditos a la vez. Cada consulta deja huella en tu historial y acumular solicitudes en poco tiempo genera señales de alerta para las entidades.
Revisa la TAE, no solo la cuota. Una cuota baja con plazo muy largo puede salirte mucho más cara en total. Según el Banco de España, la TAE es el indicador más fiable para comparar préstamos.
Negocia las condiciones accesorias. Algunos concesionarios vinculan la financiación a seguros o contratos de mantenimiento. Puedes negociar estos elementos por separado o pedirlos desglosados antes de firmar.
Preguntas frecuentes sobre financiar un coche
¿Qué nómina mínima necesito para financiar un coche?
No existe un mínimo legal fijo, pero la mayoría de entidades esperan que la cuota mensual no supere el 30-35% de tus ingresos netos. Si la cuota es de 250 € al mes, necesitas demostrar ingresos de al menos 700-800 € netos para que la operación resulte viable. Con ingresos más bajos, reducir el importe del préstamo o ampliar el plazo puede equilibrar la ecuación.
¿Cuánto tiempo tengo que llevar trabajando para que me den financiación?
No hay un plazo mínimo universal. Con un contrato indefinido, muchas entidades aceptan incluso menos de 6 meses de antigüedad si los ingresos son estables. Con contrato temporal, es preferible llevar al menos 6-12 meses en el mismo empleo y presentar historial de renovaciones continuas. Para autónomos, suele pedirse un mínimo de 2 años de actividad acreditada.
¿Puedo financiar un coche de segunda mano igual que uno nuevo?
Sí. Los requisitos de solvencia son los mismos. La diferencia es que con un vehículo de ocasión, algunas entidades limitan el plazo máximo de financiación o el porcentaje que financian sobre el valor de tasación, especialmente si el coche tiene muchos años o kilómetros. En general, coches de hasta 10 años no suelen tener problemas.
¿Me pueden denegar la financiación después de haber elegido el coche?
Sí, y es más habitual de lo que parece. La elección del vehículo y la aprobación del crédito son procesos separados. Por eso conviene consultar de forma orientativa con la entidad o el concesionario antes de comprometerte, para saber si tu perfil encaja con el importe que necesitas.
¿Qué pasa si tengo deudas con Hacienda o la Seguridad Social?
Las deudas con la Administración no aparecen en ASNEF, pero sí pueden surgir en el análisis de riesgo si la entidad cruza datos o si la deuda es relevante. Para autónomos, estar al corriente con la Seguridad Social es un requisito habitual para que la solicitud avance sin problemas.
¿Tienes dudas antes de pedir financiación? Pregúntanos sin compromiso
En Speedcar Mollerussa te orientamos sobre las opciones de financiación disponibles y los pasos concretos para tu situación. Contacta con nosotros y te resolvemos las dudas antes de que vengas al concesionario.
Financiar un coche no es complicado, pero llegar sin los papeles necesarios puede retrasar la operación días o incluso semanas. Esta guía recoge, punto por punto, todo lo que cualquier entidad financiera o concesionario te va a exigir antes de darte el visto bueno, para que vayas preparado y evites
La compraventa de coches entre particulares puede salir muy bien o convertirse en un quebradero de cabeza, según cómo se haga. Comprar directamente al propietario suele ser más barato que pasar por un concesionario, pero exige que el comprador y el vendedor gestionen cada trámite por su cuenta, sin la
Las patas estabilizadoras para autocaravana son uno de esos accesorios que, cuando no los tienes, notas el primer minuto que te sientas a cenar dentro: el vehículo se mueve con cada paso, los armarios crujen y dormir bien se complica. Elegir bien entre los distintos tipos —manuales, niveladoras, autonivelantes o
Para ofrecer las mejores experiencias, utilizamos tecnologías como las cookies para almacenar y/o acceder a la información del dispositivo. El consentimiento de estas tecnologías nos permitirá procesar datos como el comportamiento de navegación o las identificaciones únicas en este sitio. No consentir o retirar el consentimiento, puede afectar negativamente a ciertas características y funciones.
Funcional
Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos.El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.